Todo advogado que litiga contra o poder público, cedo ou tarde, encontra o mercado de precatórios. O cliente vence a ação, a decisão transita em julgado e, então, começa uma espera que pode durar anos. Para a maioria dos escritórios, o trabalho termina aí. Para quem entende o mercado de precatórios para advogados, é exatamente aí que começa uma nova frente de receita.
A lógica é simples: o cliente tem um crédito líquido contra a Fazenda Pública, mas não tem o dinheiro. Existem compradores e instituições especializadas dispostos a antecipar esse valor. E quem está no meio dessa relação, com a confiança do credor e o acesso ao processo, é o advogado.
Neste guia, você vai entender como o precatório se forma, como é pago, como é precificado e onde o advogado entra nessa cadeia. Também vai ver o que mudou com a Emenda Constitucional 136/2025, quais riscos pesam no preço e quais cuidados éticos garantem que a operação seja segura para você e para o seu cliente.
O que são precatórios e por que eles importam para advogados
Precatório é a ordem de pagamento que o tribunal expede contra a Fazenda Pública (União, estados, Distrito Federal, municípios e suas autarquias e fundações) para pagar uma dívida reconhecida em decisão judicial definitiva.
A origem desse modelo está no art. 100 da Constituição Federal. Como bens públicos não podem ser penhorados, quem vence uma ação contra o poder público não executa o devedor como faria com um particular. O credor entra em uma fila de pagamentos, organizada por ordem cronológica e paga com verba prevista no orçamento.
Para o escritório, isso tem uma consequência prática: cada cliente com precatório é um ativo na sua carteira. E esse ativo é o ponto de partida da receita do advogado nesse mercado.
A anatomia de um precatório
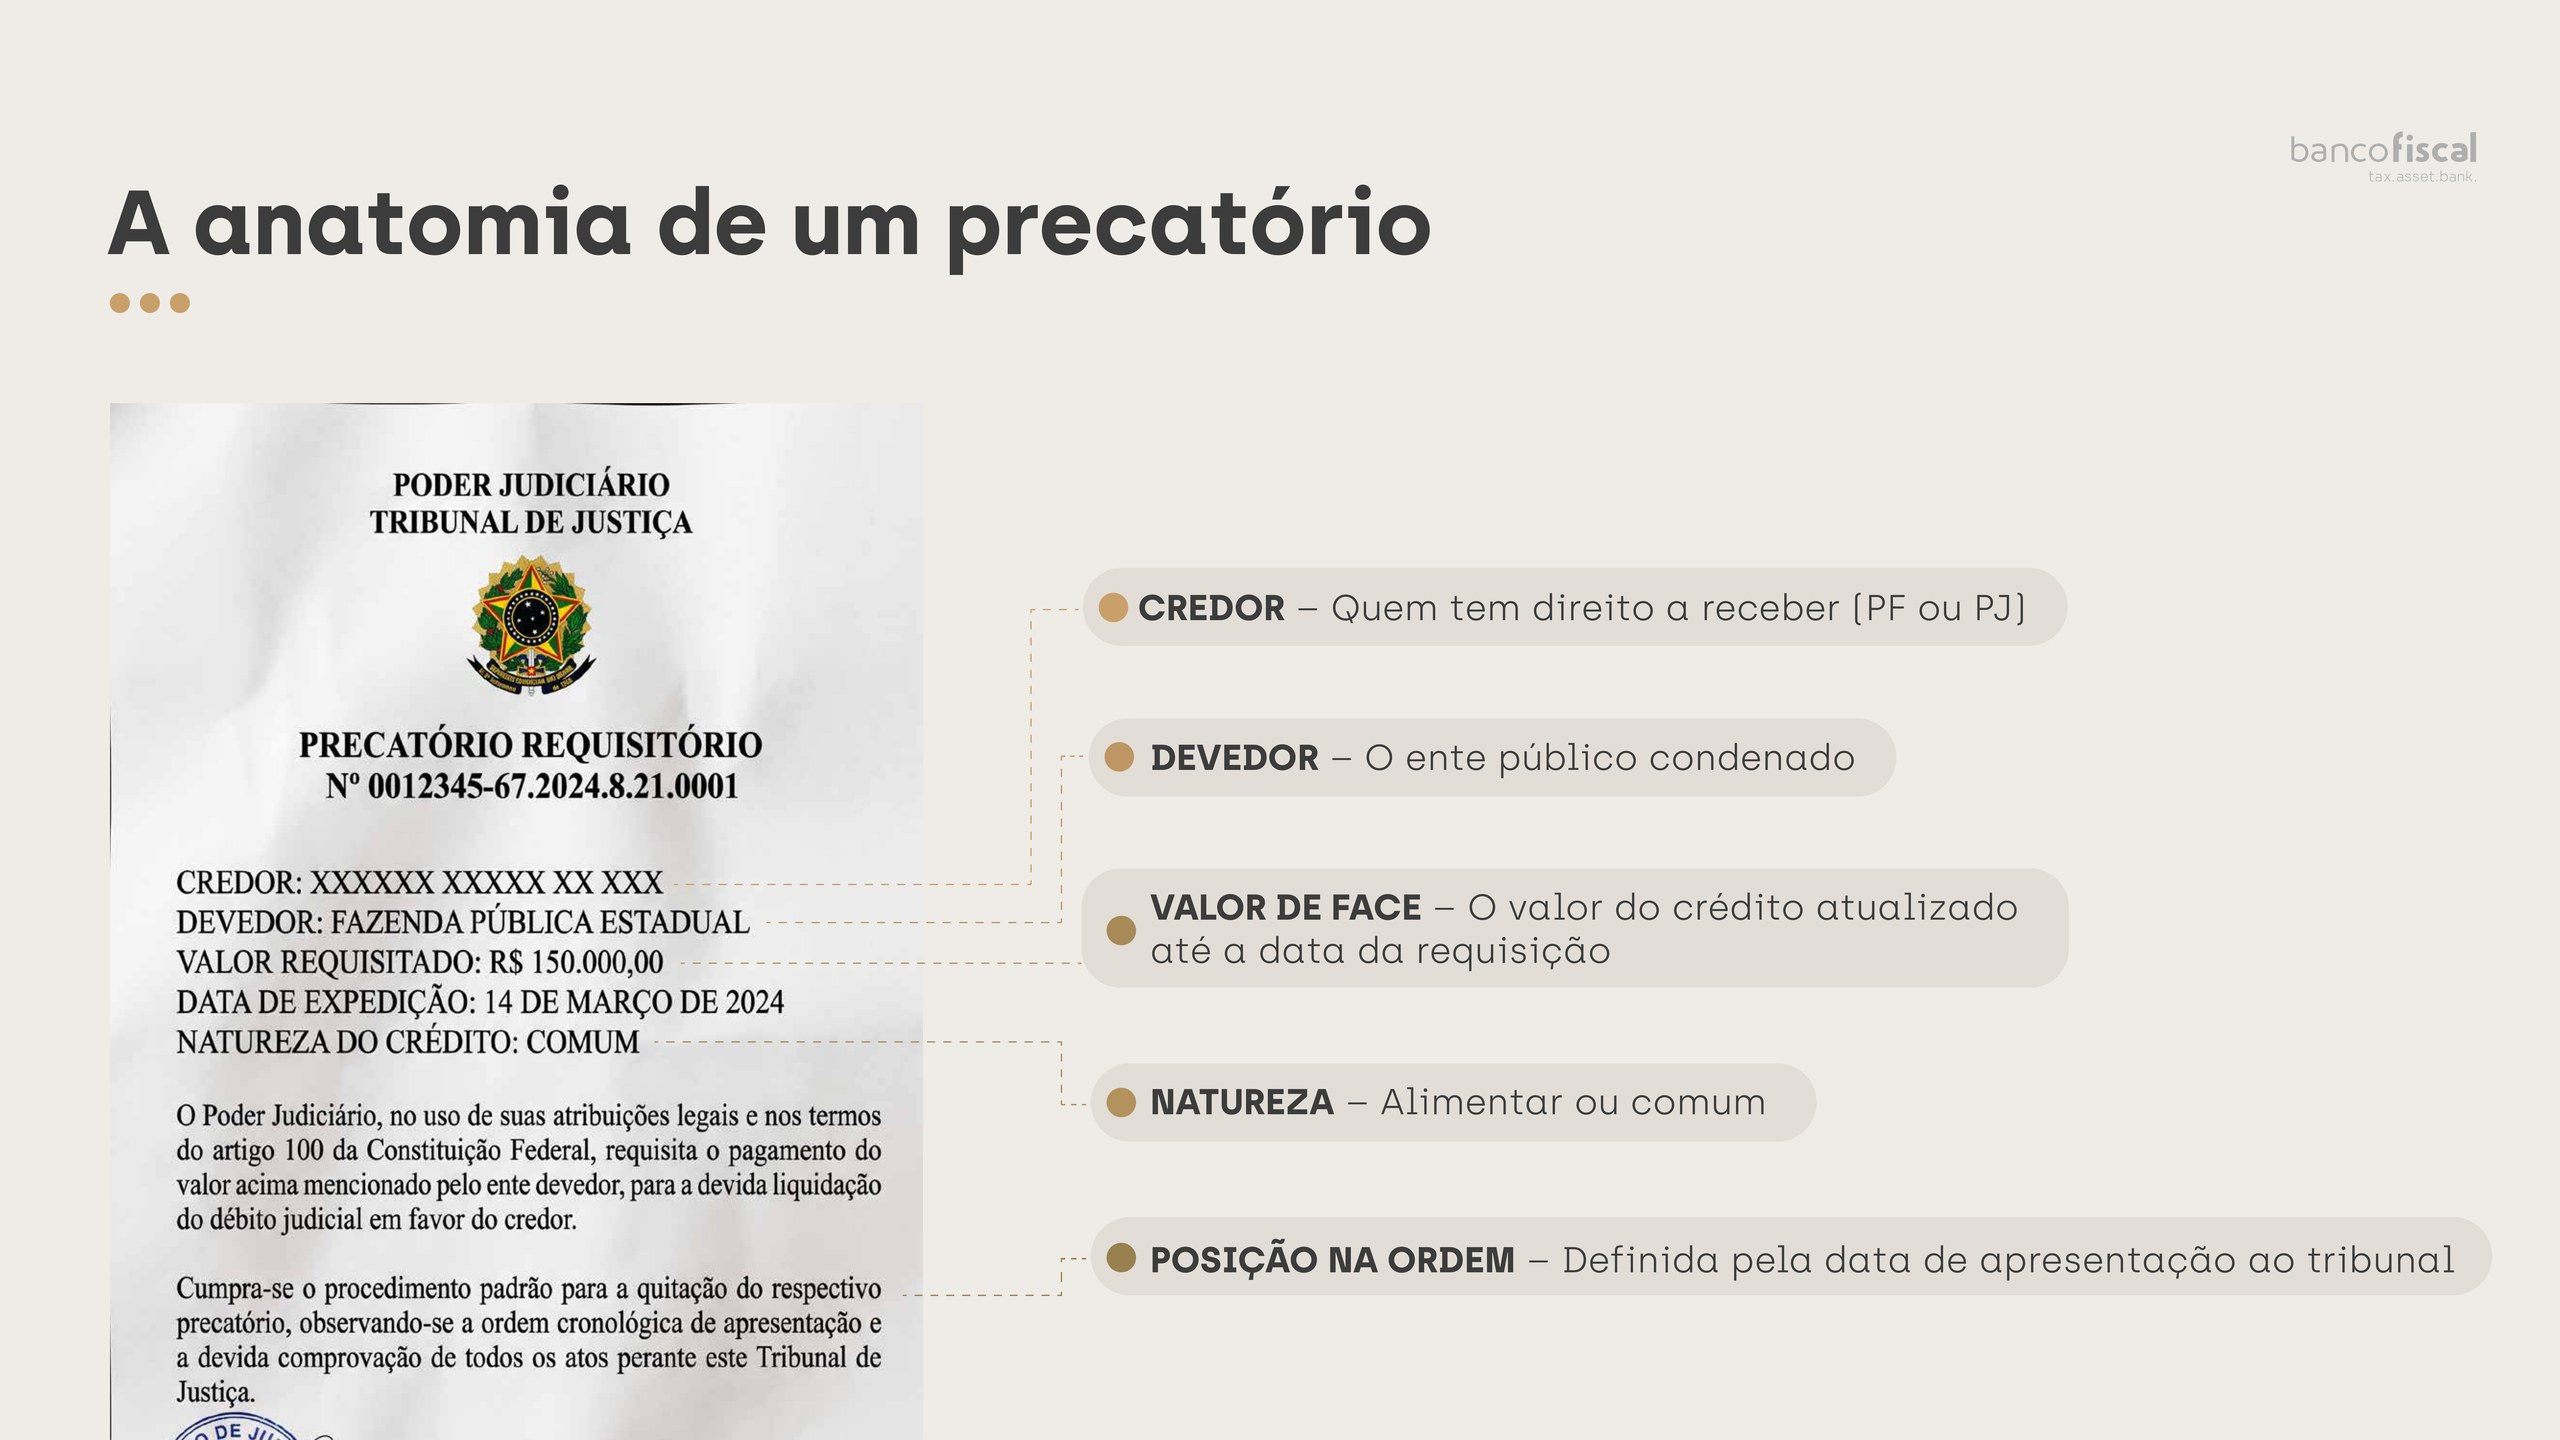
Saber ler um precatório é o primeiro passo para avaliar o seu valor. Todo ofício requisitório traz cinco informações essenciais:
Precatório ou RPV: qual a diferença?
Nem todo crédito contra o poder público vira precatório. Créditos de pequeno valor são pagos por Requisição de Pequeno Valor (RPV), em prazo mais curto e fora da fila do orçamento.
| Esfera | Teto da RPV | Acima do teto |
| Federal (União, INSS, autarquias federais) | 60 salários mínimos | Precatório |
| Estados, DF e municípios | Definido por lei de cada ente, respeitados os pisos da Constituição | Precatório |
O credor pode renunciar ao valor que excede o teto para receber por RPV. Essa renúncia deve ser analisada caso a caso: abrir mão de valor é uma decisão do cliente, tomada com plena informação. Em muitos casos, vender o precatório inteiro com deságio rende mais do que renunciar ao excedente.
Os três tipos de precatório: federal, estadual e municipal
O órgão que deve o dinheiro determina o orçamento disponível e o ritmo de pagamento. Por isso, a esfera do devedor é um dos primeiros filtros na análise de um precatório.
- Federal: devido pela União, pelo INSS ou por autarquias federais. É administrado pelos Tribunais Regionais Federais e costuma ter orçamento maior e mais previsível.
- Estadual: devido pelo governo do estado. É administrado pelo Tribunal de Justiça local, e o tamanho da fila varia muito de estado para estado.
- Municipal: devido pela prefeitura. Também corre no Tribunal de Justiça. Municípios menores costumam ter orçamentos apertados, o que pode alongar a espera.
O ciclo de vida do precatório
Entender o caminho do crédito mostra em que momento cada oportunidade aparece para o advogado. São seis etapas:
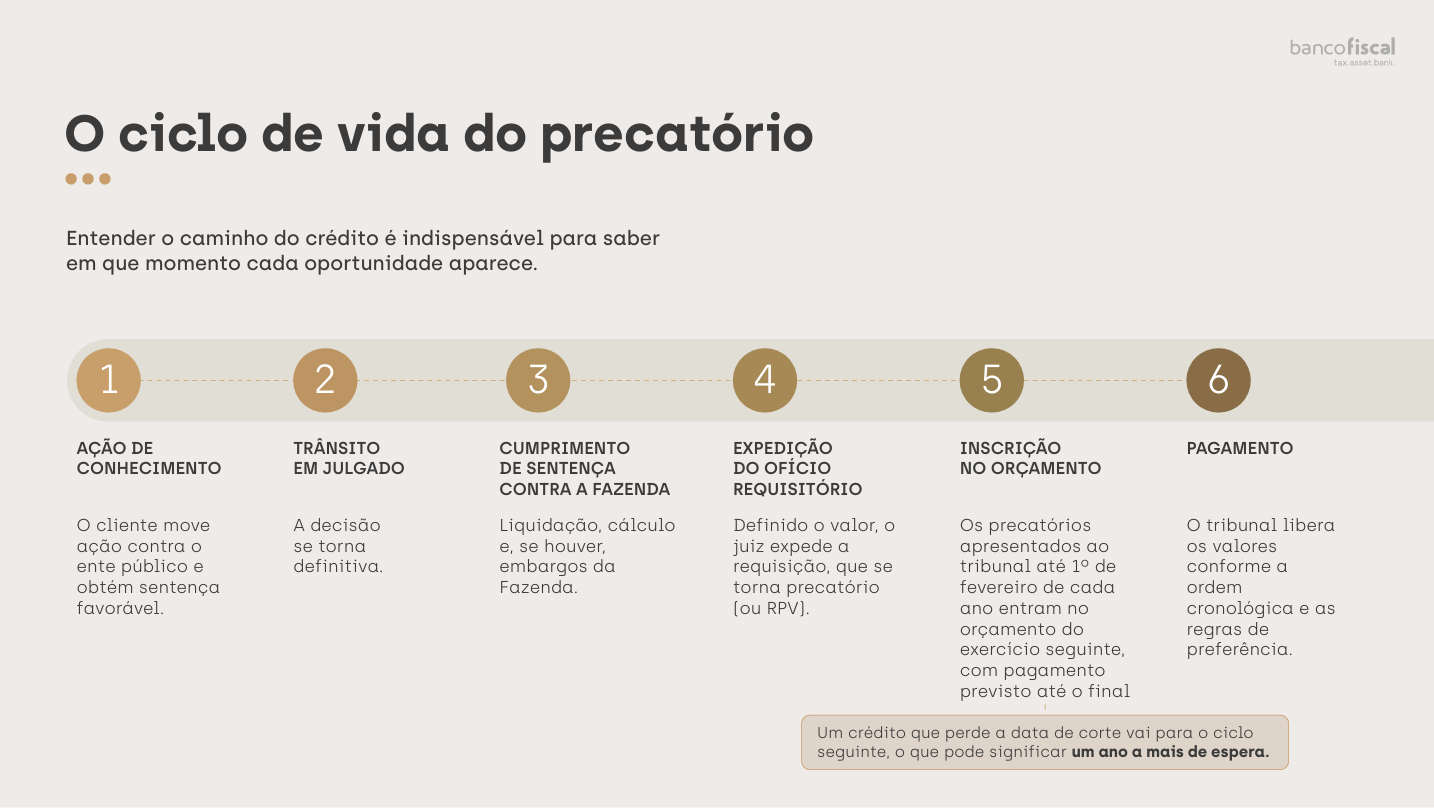
A data de 1º de fevereiro é nova. A Emenda Constitucional 136/2025 antecipou o corte, que antes era 2 de abril. Na prática, um precatório apresentado até 1º de fevereiro de 2026 deve ser pago até 31 de dezembro de 2027. Um crédito que perde a data vai para o ciclo seguinte, o que pode significar um ano a mais de espera.
Dica para o advogado: acompanhe os cálculos e peça a expedição do requisitório com antecedência. Perder o corte de 1º de fevereiro custa ao cliente um ano e reduz o valor de mercado do crédito.
Natureza do precatório e ordem de pagamento: por que nem todo crédito vale igual
Nem todo precatório vale igual no mercado. A natureza do crédito e as preferências do titular mudam o prazo esperado de recebimento e, por consequência, o preço que um comprador aceita pagar.
Precatório alimentar ou comum
Abaixo, você entende o que caracteriza a natureza de um precatório.
| Natureza | O que inclui | Posição na fila |
| Alimentar | Salários, vencimentos, proventos, pensões, benefícios previdenciários, indenizações por morte ou invalidez e honorários advocatícios, entre outros | Tem preferência sobre os comuns |
| Comum | Todos os demais: desapropriações, contratos, indenizações em geral, repetição de indébito tributário | Fila mais longa |
A EC 136/2025 também ajustou a redação do conceito de crédito alimentar. Por isso, vale conferir o enquadramento de cada caso antes de apresentar uma proposta ao cliente.
Preferências constitucionais
Dentro dos créditos alimentares, a Constituição dá prioridade a titulares que:
- tenham 60 anos ou mais;
- sejam portadores de doenças graves;
- sejam pessoas com deficiência.
Esses titulares recebem antecipadamente até um limite fixado na Constituição (o triplo do teto da RPV do ente devedor). O que passa desse limite segue a ordem normal da fila.
Na prática: qual fila anda mais rápido
Do pagamento mais rápido ao mais lento, a ordem costuma ser esta:
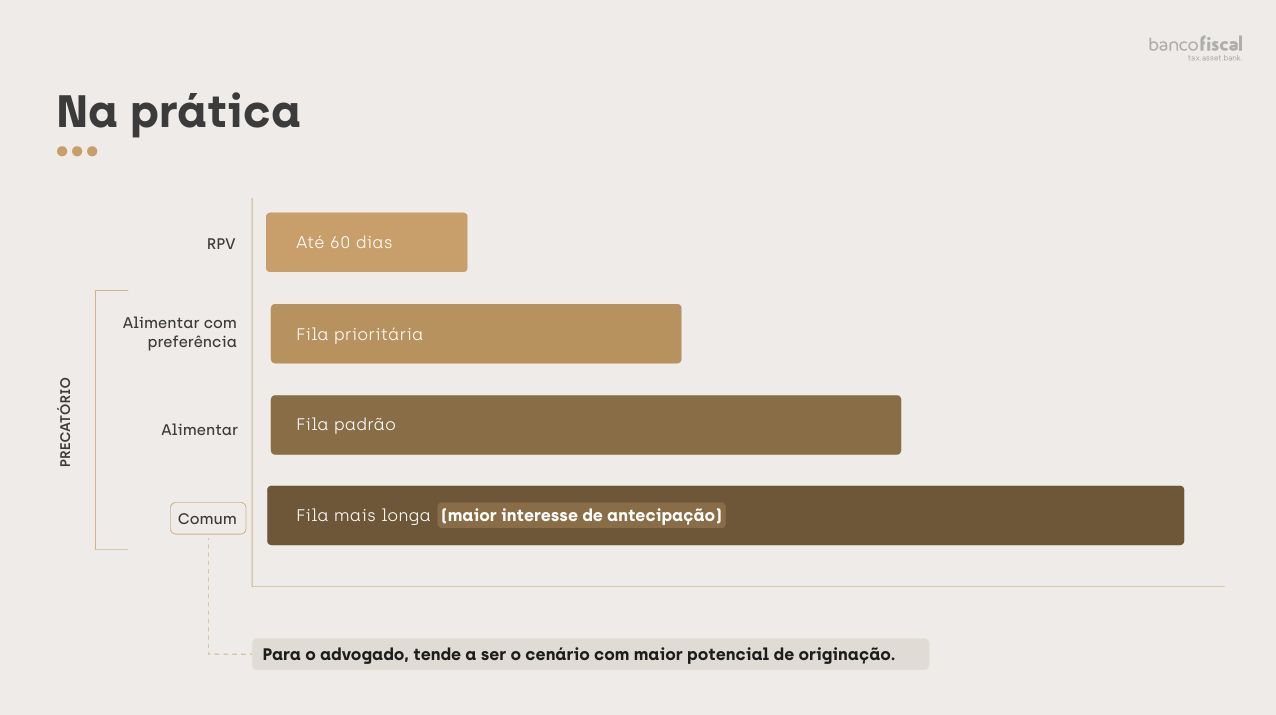
É justamente no precatório comum que está o maior interesse de antecipação. Quanto mais longa a espera, maior a vontade do credor de transformar o crédito em dinheiro agora. Para o advogado, esse tende a ser o cenário com maior potencial de originação.
Como funciona o mercado de precatórios para advogados
O mercado de precatórios é onde credores trocam a espera pelo pagamento público por dinheiro à vista. A Constituição permite ceder o crédito, total ou parcialmente, a terceiros, sem depender da concordância do devedor. Essa cessão é o motor de todo o mercado.
Antecipação de precatórios: três caminhos para o credor
Aguardar o fim da fila do orçamento é só o caminho padrão. O credor tem alternativas estruturadas para antecipar esse patrimônio, e cada uma é um tipo de operação que o advogado pode originar.
- Cessão total: o credor vende todo o crédito por um valor à vista com desconto. Elimina a espera e o risco de atraso do governo.
- Cessão parcial: o credor vende só uma fração do precatório para resolver uma necessidade imediata de caixa. O restante continua na fila.
- Outras estruturas: financiamentos garantidos pelo crédito, quando permitidos.
O ecossistema da operação: cada etapa tem um responsável
Uma cessão de precatório bem feita envolve três partes: o credor, o advogado e a instituição que analisa e compra o crédito. A divisão de papéis fica assim:
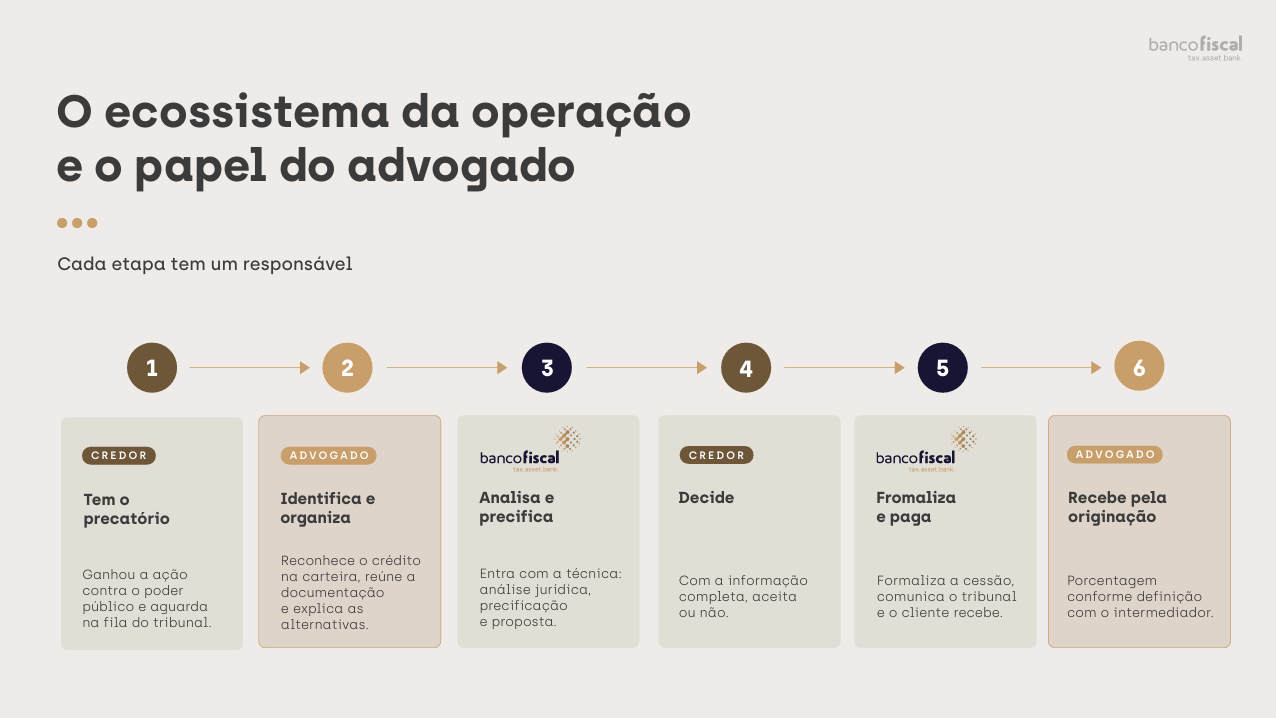
Repare que o advogado aparece em duas pontas. Ele abre a operação, porque é quem tem a relação de confiança com o cliente. E é remunerado ao final, sem precisar assumir capital, risco de crédito ou a estrutura de análise.
Porque esse mercado tem potencial?
O mercado de precatórios para advogados é grande, porque o volume de créditos pendentes de pagamento no país é expressivo. É técnico, porque exige análise jurídica, atuarial e financeira. E ainda é pouco profissionalizado, porque muitos credores negociam sozinhos, sem informação e, às vezes, com intermediários sem estrutura.
Essa assimetria de informação é, ao mesmo tempo, um risco para o cliente e a oportunidade do advogado que chega preparado. Quem orienta o cliente evita que ele aceite um deságio abusivo de um comprador oportunista.
A lógica da precificação: como o precatório gera valor para você e para o cliente
Ceder um precatório significa trocar a espera incerta pelo pagamento do governo por dinheiro à vista, mediante um desconto de mercado chamado deságio. O deságio remunera quem compra pelo tempo de espera e pelos riscos que assume no lugar do credor.
Como funciona o ganho do advogado: um exemplo em números
Veja um exemplo ilustrativo, com percentuais médios praticados no mercado:
| Item | Valor |
| Valor de face do precatório (na fila, para receber em anos) | R$ 1.000.000 |
| Deságio aplicado | 30% |
| Valor pago ao cliente na antecipação (para receber em dias) | R$ 700.000 |
| Remuneração do advogado pela originação | 3% a 10% sobre o valor integral |
| Ganho do advogado nesse exemplo | de R$ 30.000 a R$ 100.000 |
O cliente transforma um crédito de longo prazo em R$ 700 mil disponíveis agora. O advogado, por sua vez, gera uma receita que não dependeu de nova ação judicial: veio de um trabalho que ele já tinha feito.
Os números variam a cada operação. O deságio real depende dos fatores descritos a seguir, e o percentual do advogado é definido com o intermediador.
Ética e compliance: como atuar com precatórios respeitando as regras da OAB
Atuar com precatórios exige o mesmo rigor ético de qualquer outra frente da advocacia. O interesse do cliente vem sempre primeiro, e a transparência é o que torna a operação sustentável.
O que o advogado não deve fazer
O advogado não deve comprar o precatório do próprio cliente. O Conselho Federal da OAB entende de forma reiterada que essa compra configura infração disciplinar, por conflito de interesses e possível enriquecimento indevido. Em 2025, o TST invalidou uma cessão feita por um trabalhador ao advogado da própria ação com base nesse entendimento.
O modelo de originação é diferente: quem compra o crédito é uma instituição independente, e o advogado atua como orientador do cliente. Mesmo assim, quando falamos de precatórios para advogados, alguns cuidados são indispensáveis.
Boas práticas para originar com segurança
- Informe o cliente por escrito sobre a remuneração que você receberá pela originação. Transparência elimina dúvidas sobre conflito de interesses.
- Apresente as alternativas completas: esperar a fila, ceder parte, ceder tudo ou, quando couber, renunciar ao excedente para receber por RPV.
- Deixe a decisão com o cliente, tomada com plena informação sobre valor de face, deságio e prazo estimado.
- Formalize tudo: contrato de honorários, autorização do cliente e contrato de cessão com cláusulas claras.
- Consulte o Tribunal de Ética e Disciplina da sua seccional em caso de dúvida. Os entendimentos sobre remuneração em operações de crédito podem variar.
- Não use captação indevida de clientela: a divulgação deve seguir o Provimento de publicidade da OAB.
Um parceiro pautado por seriedade e responsabilidade ajuda nessa frente. Operações com compliance, rastreamento documental e contratos padronizados protegem o cliente, o escritório e a própria reputação do advogado.
Como transformar precatórios em fonte de receita para o escritório
O advogado já tem o que é mais difícil de conseguir nesse mercado: a relação de confiança com o cliente e o acesso ao precatório. O que costuma faltar é estrutura para transformar isso em resultado, ou seja, capital, análise, jurídico especializado e operação. É aí que entra a parceria com um banco especializado.
Na parceria com o Banco Fiscal, a divisão é clara:
- Você identifica o precatório, seu ou do seu cliente.
- O Banco Fiscal cuida da análise, realiza a precificação e oferece a estrutura para rentabilizar o ativo.
- Você recebe uma porcentagem pela originação.
É uma nova linha de receita que aproveita o trabalho que você já faz, sem abandonar a advocacia e sem assumir sozinho o risco e a complexidade da operação.
Os modelos de atuação do Banco Fiscal
Há duas formas de entrar, conforme o momento do seu escritório:
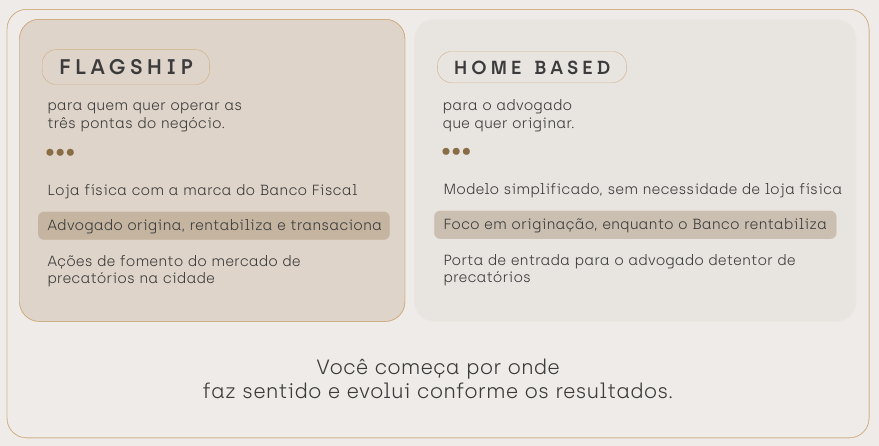
O mercado de precatórios para advogados transforma a espera do Judiciário em previsibilidade de caixa. O cliente recebe antes, com um deságio justo e informado. O escritório ganha uma nova linha de receita, construída sobre um trabalho que já foi feito.
Para isso, três coisas fazem diferença: conhecer o ativo, entender a precificação e contar com um parceiro que tenha capital, análise técnica e compliance. Com isso, você assume a posição central na estruturação da cessão de crédito, sem sair da advocacia.
Quer entender mais detalhes sobre os modelos do Banco Fiscal? Clique aqui, conheça e fale agora mesmo com um de nossos especialistas.
Perguntas frequentes sobre precatórios para advogados
O advogado pode ganhar dinheiro com precatórios dos clientes?
Sim. O advogado pode ser remunerado pela originação quando apresenta o precatório do cliente a uma instituição que compra o crédito. No entanto é necessário seguir boas práticas e manter sempre a transparência ao cliente.
O que é deságio de precatório?
Deságio é o desconto aplicado sobre o valor de face do precatório na venda antecipada. Ele remunera o comprador pelo tempo de espera e pelos riscos assumidos. Em um precatório de R$ 1 milhão com deságio de 30%, o credor recebe R$ 700 mil à vista.
Qual a diferença entre precatório e RPV?
A RPV (Requisição de Pequeno Valor) paga créditos menores, em prazo curto e fora da fila do orçamento. Na esfera federal, o teto é de 60 salários mínimos. Acima do teto, o crédito vira precatório e entra na fila orçamentária.
Qual precatório tem mais procura para antecipação?
O precatório comum, porque tem a fila mais longa. Quanto maior a espera, maior o interesse do credor em antecipar o valor. Por isso, ele tende a ser o cenário com maior potencial de originação para o advogado.
O que mudou nos precatórios com a EC 136/2025?
A EC 136/2025 antecipou a data de corte para inclusão no orçamento de 2 de abril para 1º de fevereiro. Também trocou a Selic pela correção por IPCA mais juros simples de 2% ao ano, limitada à Selic. A emenda é questionada no STF, por isso vale acompanhar a jurisprudência.
O advogado pode comprar o precatório do próprio cliente?
Não é recomendado. O Conselho Federal da OAB entende que essa compra configura infração ética, por conflito de interesses. O caminho seguro é a cessão a um terceiro independente, com o advogado orientando o cliente.
Quais documentos são necessários para ceder um precatório?
Em geral: ofício requisitório, cálculos homologados, documentos pessoais do credor, procuração, certidões negativas e comprovação de que não há penhoras ou cessões anteriores. A lista exata depende do tribunal e do ente devedor.
Bacharel em Jornalismo pela PUCRS. Copywriter e entusiasta em práticas inovadoras ligadas ao universo tributário.