A precificação de títulos judiciais no mercado secundário gera muitas dúvidas. Quem nunca operou com ativos fiscais costuma estranhar esses valores. É comum que credores e gestores foquem apenas no valor nominal da requisição. No entanto, o valor de face é distante da liquidez imediata. No ambiente corporativo, ele serve apenas como parâmetro contábil.
Para definir o valor justo de compra e venda, o mercado aplica o cálculo do VPL. Essa sigla significa Valor Presente Líquido. O deságio não nasce de um palpite ou corte aleatório. Ele resulta de uma engenharia técnica focada em mitigação de riscos. Essa conta pondera o custo do capital no tempo, as incertezas jurídicas e o orçamento público.
Compreender essa lógica protege quem vende e quem compra ativos fiscais. O credor transforma um título parado em dinheiro na mão. Já as empresas utilizam esse crédito para quitar débitos com grande economia.
A anatomia do deságio: os 4 pilares do valuation judicial
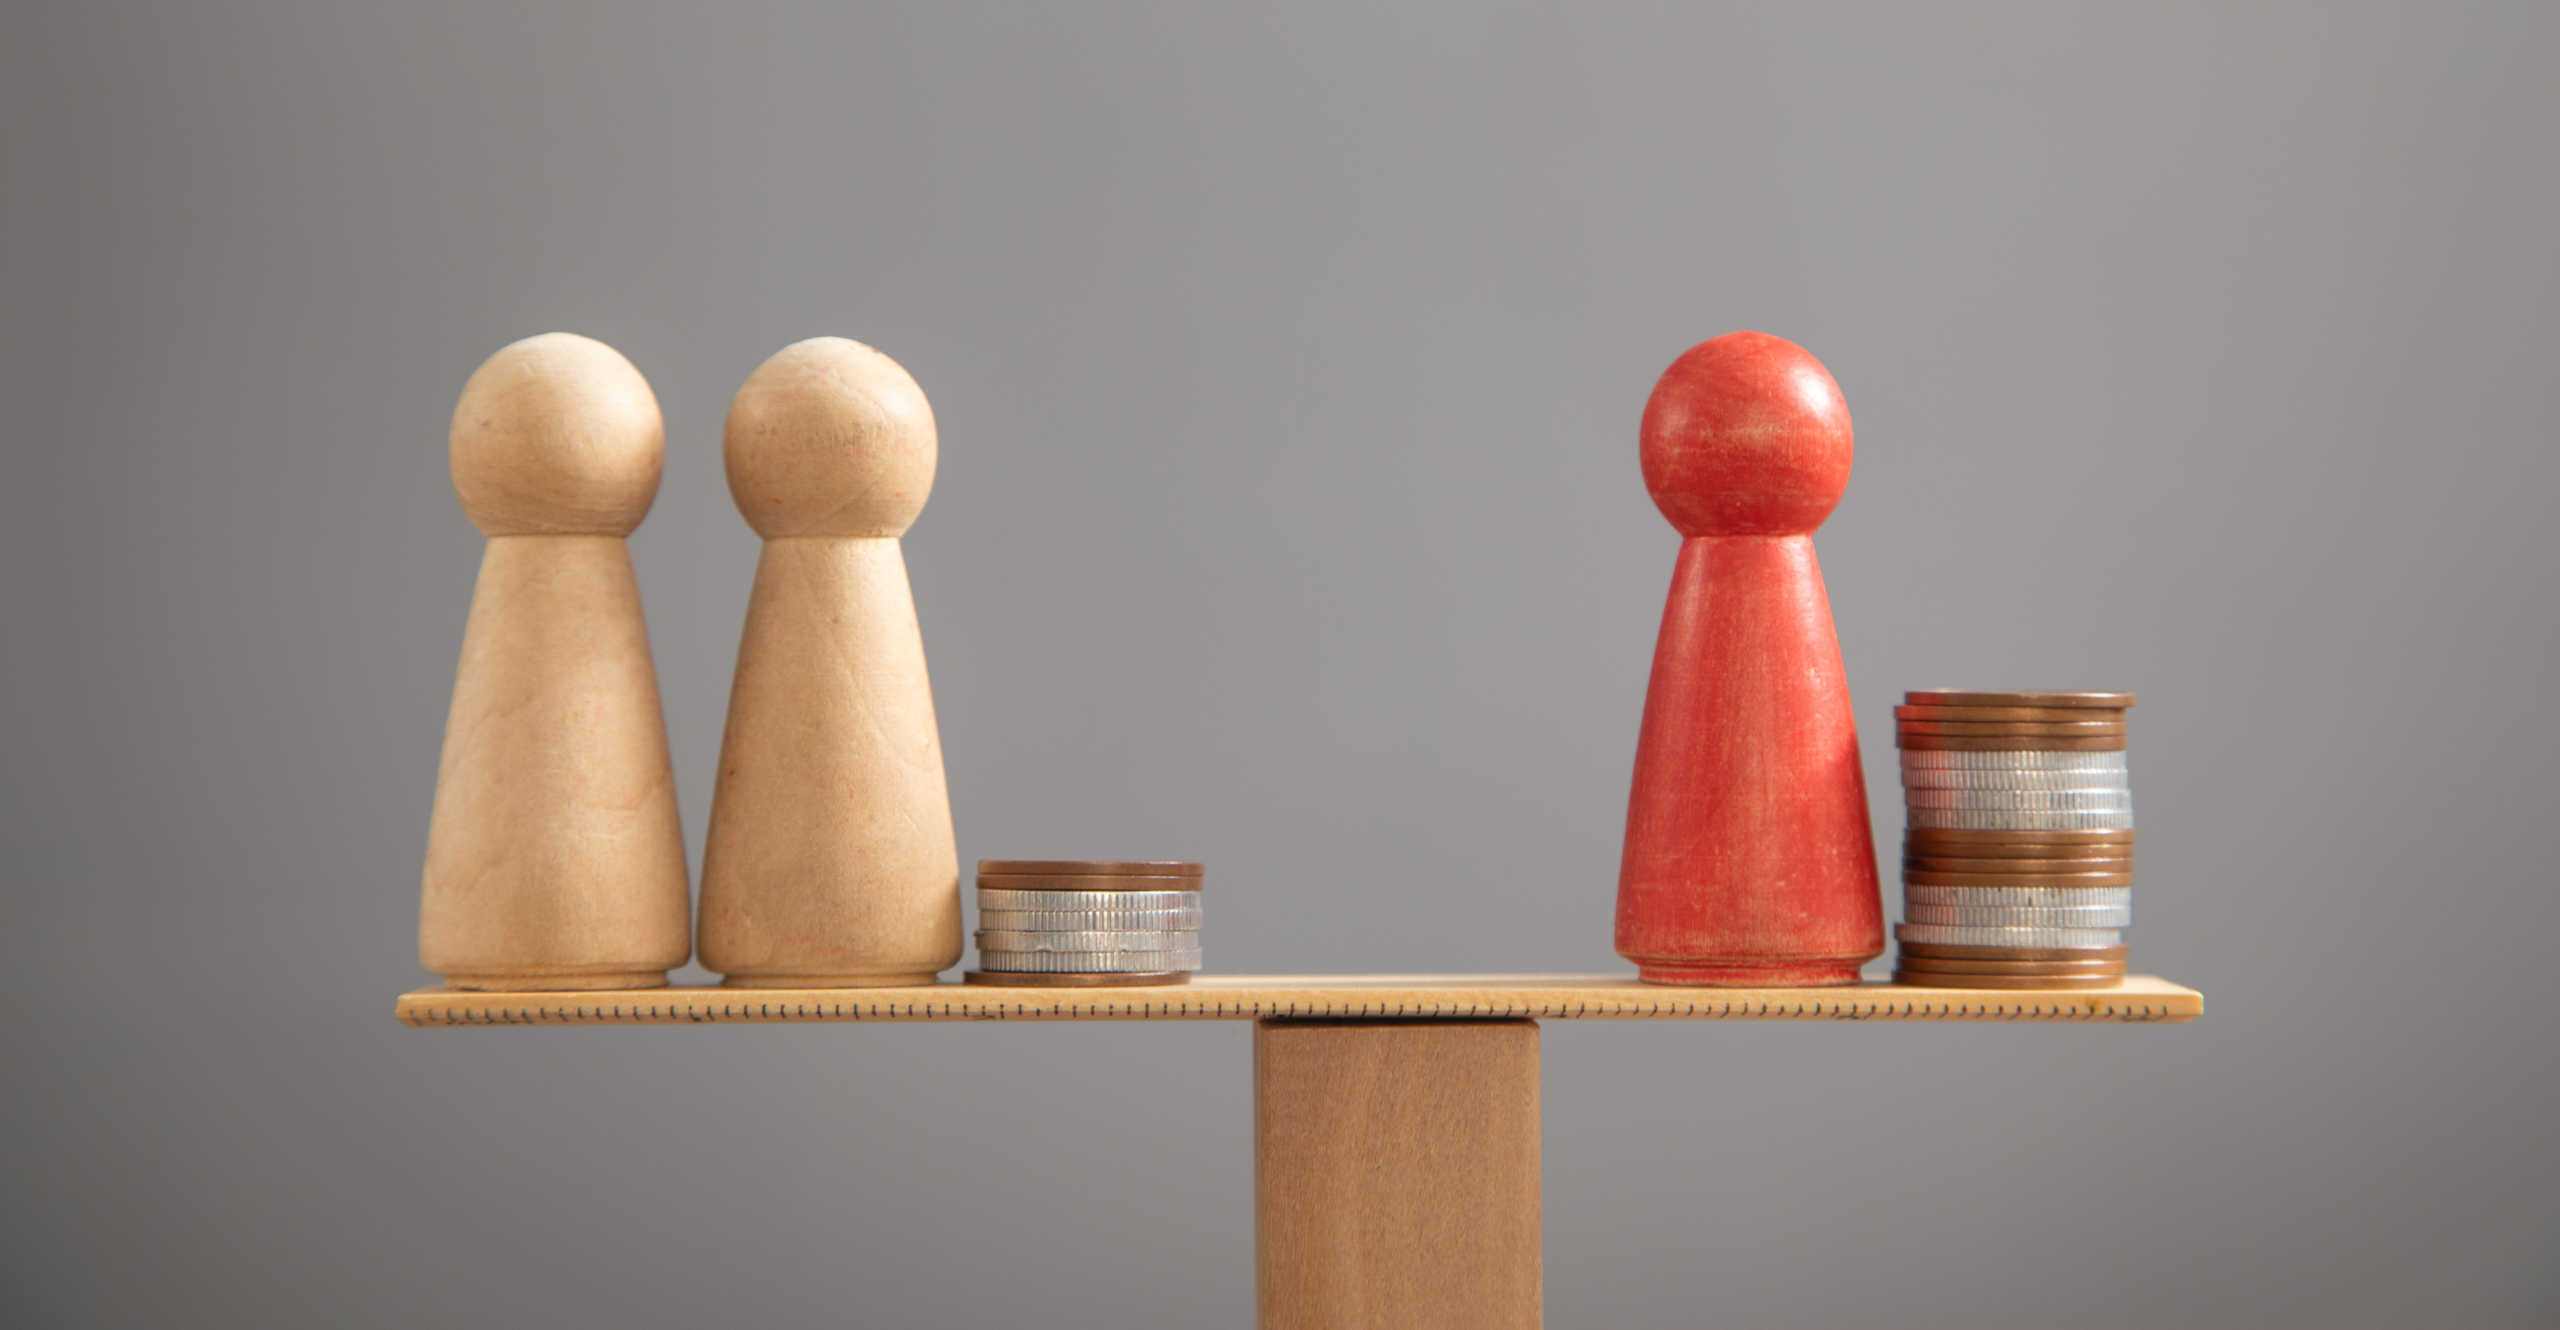
O deságio representa o ajuste financeiro necessário para equilibrar a balança entre a liquidez imediata e a espera incerta pelo pagamento judicial. Essa taxa de desconto não é fixa e varia substancialmente conforme a segurança e o histórico da dívida pública.
A composição dessa precificação apoia-se em quatro pilares determinantes:
-
1. O tempo do dinheiro (custo de oportunidade): Um recurso financeiro disponível hoje possui um potencial de geração de caixa superior ao mesmo valor projetado para resgate futuro. Manter o capital imobilizado exige uma taxa mínima de atratividade que compense a inflação e a remuneração de títulos livres de risco da economia.
-
2. Risco de crédito do ente devedor: A solvência e a previsibilidade orçamentária do órgão emissor são determinantes. Títulos da União Federal respondem pelo risco soberano e seguem as regras orçamentárias estabelecidas no Artigo 100 da Constituição Federal no Planalto. Em contrapartida, Estados e Municípios operam sob o regime especial monitorado pelo Conselho Nacional de Justiça (CNJ), onde filas históricas e moratórias sistemáticas demandam um prêmio de risco substancialmente mais alto.
-
3. Risco jurídico e higidez processual da ação: Aspectos processuais como trânsito em julgado incontestável, eventuais embargos pendentes, divergências de memória de cálculo, riscos de incidentes de execução e retenções legais (como recolhimentos previdenciários e custas).
-
4. Margem operacional e custos de transação: Custos envolvidos na formalização da cessão de crédito por escritura pública, emissão de certidões, diligências especializadas e estruturação jurídica da carteira.
Como o Valor Presente Líquido (VPL) se aplica aos precatórios
O conceito de VPL consiste em trazer fluxos de caixa futuros esperados para o presente, aplicando uma taxa de desconto ajustada às particularidades do ativo. No mercado de precatórios, o recebimento costuma ocorrer em parcela única futura ou conforme o escalonamento orçamentário dos tribunais.
A lógica conceitual do cálculo considera três grandezas interligadas:
-
Expectativa de Fluxo Futuro: O valor final projetado do precatório na data estimada de liquidação, incorporando as devidas correções monetárias legais.
-
Taxa de Desconto Ajustada: O custo de capital parametrizado que contempla a taxa básica de juros de mercado (como a meta Selic informada pelo Banco Central do Brasil), acrescida dos spreads específicos de crédito público e risco operacional.
-
Horizonte Temporal: O número de períodos (geralmente medido em anos ou meses) previstos até o efetivo depósito judicial em conta vinculada.
A mecânica do VPL pondera o valor do ativo futuro pelo inverso do crescimento composto do capital no tempo. Quanto maior a incerteza ou a dilação de prazo, maior precisa ser a taxa de desconto aplicada para justificar a alocação de recursos imediatos pelo comprador.
O impacto exponencial do prazo no valor de face
O fator tempo atua de maneira não linear na precificação de recebíveis judiciais. Conforme o prazo projetado de liquidação se estende, a desvalorização do valor de face acelera exponencialmente:
-
Prazos curtos (1 a 2 anos): A previsibilidade é maior e o custo do dinheiro acumulado é moderado, resultando em deságios relativamente menores, comuns em precatórios federais já inclusos na LOA (Lei Orçamentária Anual).
-
Prazos médios e longos (3 a 7 anos ou mais): O efeito dos juros compostos da taxa de desconto atua de forma severa sobre o fluxo projetado. Pequenos adiamentos na fila de pagamento de um Tribunal de Justiça representam perdas relevantes no valor presente daquele direito creditório.
Essa sensibilidade temporal explica por que precatórios municipais ou estaduais de entes historicamente deficitários enfrentam deságios mais expressivos no mercado secundário: o tempo e o risco orçamentário demandam uma margem de segurança financeira proporcionalmente maior.
O ecossistema de liquidez: quem tem vende, quem precisa compra
O alinhamento proporcionado pela metodologia do VPL cria um ambiente transacional vantajoso para ambas as pontas da negociação de ativos fiscais:
-
Para o credor original: Vender o precatório com deságio substitui anos de espera, indefinição fiscal e risco de moratória por liquidez financeira imediata no caixa, eliminando custos de manutenção processual e incertezas institucionais.
-
Para a empresa com passivo tributário: Adquirir créditos judiciais com deságio assegura eficiência financeira na quitação de exigibilidades públicas. Em conformidade com os instrumentos normativos da Receita Federal do Brasil e das Procuradorias, empresas podem utilizar esses ativos em transações tributárias e liquidação de dívidas ativas, convertendo a margem do deságio em economia operacional direta para o negócio.
Como pioneiro e referência no mercado, o Banco Fiscal desenvolveu uma matriz proprietária de governança e due diligence para avaliar a higidez jurídica, certidões e precificação justa de títulos federais, estaduais e municipais.
Seja para monetizar um crédito judicial represado ou para estruturar uma operação de economia fiscal segura, conheça nossas soluções de transação de precatórios corporativos. E se o seu objetivo é empreender e atuar na originação desses negócios em sua região, descubra o modelo das nossas unidades de franquia do Banco Fiscal.